
Guia DFR: Estratégias para empresas endividadas: quando trocar dívidas pode ser vantajoso
Entendendo quando uma dívida compromete o fluxo de caixa
A gestão financeira é crucial para a sustentabilidade de qualquer empresa, e a identificação de uma dívida que compromete o fluxo de caixa é um dos primeiros passos para a recuperação financeira. As dívidas podem ser uma ferramenta útil quando utilizadas de forma estratégica, mas se não forem geridas adequadamente, podem se tornar um obstáculo significativo.
Um dos principais fatores a serem considerados é o nível de endividamento da empresa. Um alto índice de endividamento, que ocorre quando a proporção de dívidas em relação ao patrimônio líquido ou às receitas se torna excessiva, pode limitar a capacidade da empresa de financiar suas operações de forma saudável. Assim, é necessário monitorar estes indicadores regularmente para evitar surpresas indesejadas.
Além disso, os juros pagos sobre as dívidas também têm impacto direto no fluxo de caixa. Juros altos podem representar um encargo mensal que compromete a liquidez da empresa, dificultando o pagamento de outras despesas operacionais. Quando os juros pagos se tornam insustentáveis, é um sinal claro de que a dívida pode estar afetando o fluxo de caixa de maneira negativa.
A relação entre receitas e despesas é outro elemento crítico que deve ser levado em conta. Se uma empresa apresenta receitas inferiores às suas obrigações financeiras, há um risco elevado de insolvência. É fundamental que os empresários realizem uma análise detalhada das suas finanças, avaliando não apenas o volume de receitas, mas também a consistência e a previsibilidade dessas receitas ao longo do tempo.
Por meio da avaliação desses fatores - nível de endividamento, juros e a relação entre receitas e despesas - os empresários podem entender melhor quando uma dívida começa a comprometer o fluxo de caixa. Essa análise ajudará na tomada de decisões mais informadas sobre a reformulação ou troca de dívidas, permitindo que a empresa encontre soluções viáveis para melhorar sua saúde financeira.
Identificação de créditos considerados caros
A compreensão das diferentes modalidades de crédito é fundamental para a saúde financeira de uma empresa endividada. As taxas de juros, que podem variar significativamente entre as opções disponíveis, impactam diretamente no custo total da dívida. Neste contexto, é crucial identificar quais tipos de crédito possuem tarifas elevadas que podem resultar em um desequilíbrio nas finanças da organização.
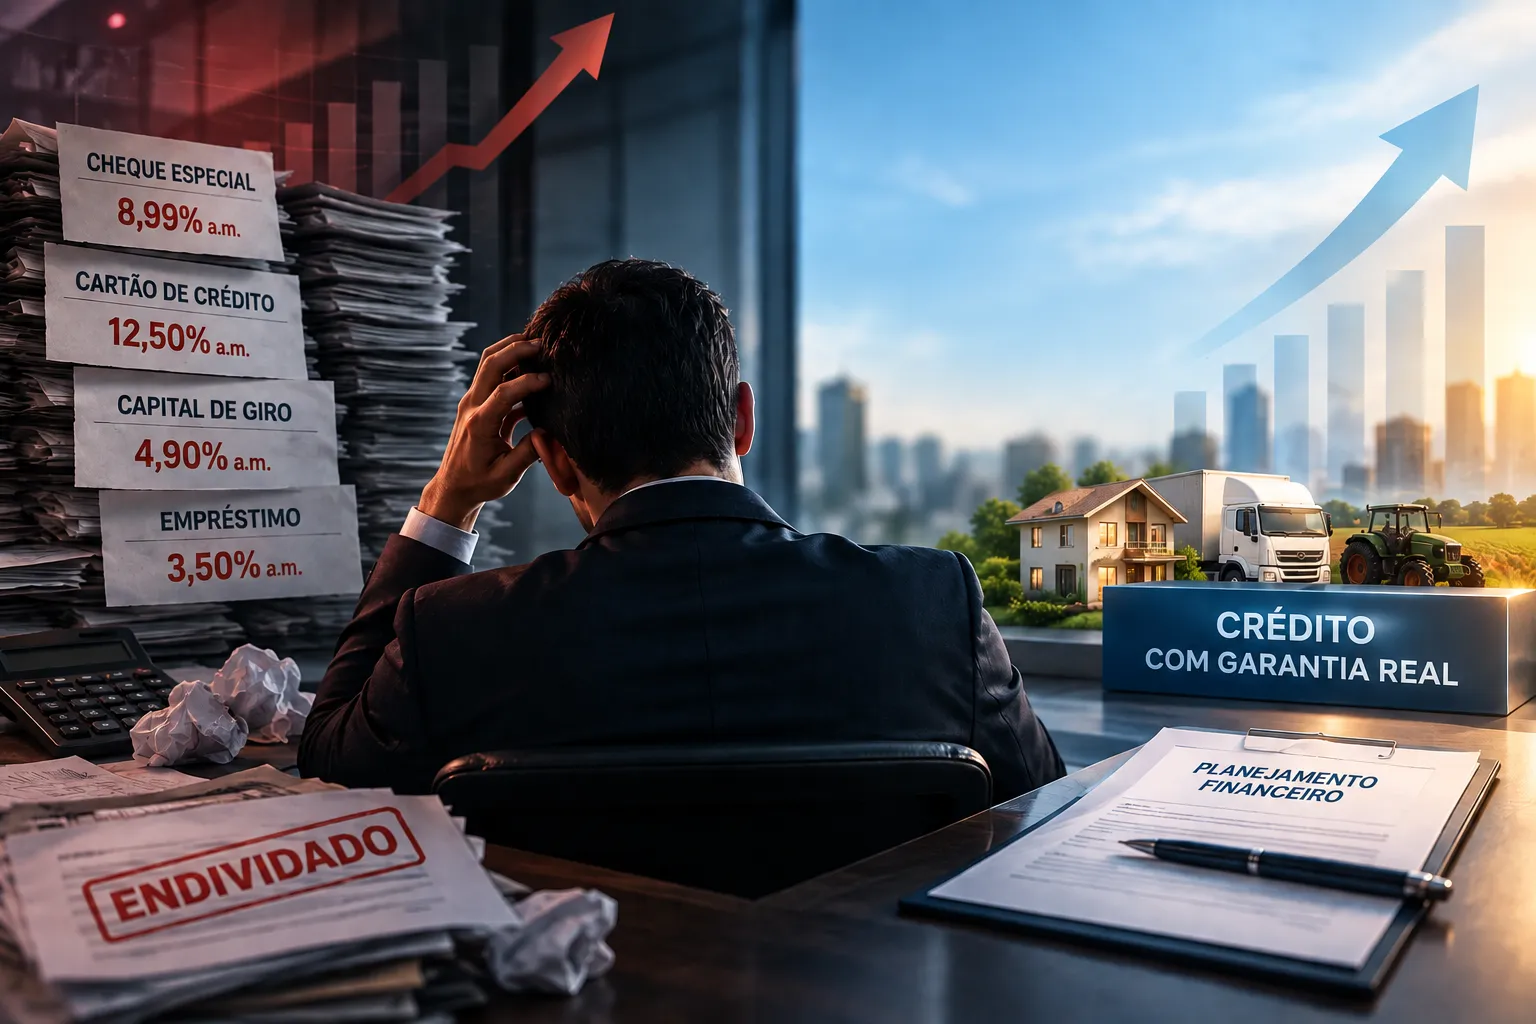
Um dos tipos mais onerosos de dívida é o cheque especial, que, apesar de oferecer uma linha de crédito de fácil acesso, normalmente vem acompanhado de juros altos. Geralmente, os encargos para utilizar essa modalidade são superiores a 10% ao mês, tornando-a uma opção arriscada se utilizada sem planejamento. Assim, empresas que frequentemente fazem uso do cheque especial devem reavaliar essa prática.
Outro exemplo são as dívidas no rotativo do cartão de crédito. Este tipo de crédito pode ser altamente prejudicial, visto que as taxas de juros podem ultrapassar os 300% ao ano. O uso irresponsável do cartão de crédito gera um ciclo vicioso de endividamento, que pode ser difícil de romper, especialmente para empresas que dependem desse recurso para financiar suas operações diárias.
Além disso, outras linhas bancárias, como os empréstimos pessoais ou créditos consignados sem planejamento, podem também tornar-se problemáticas. Ao considerar a troca ou a renegociação de dívidas, é fundamental que os gestores avaliem as taxas de juros envolvidas e busquem alternativas que proporcionem menores custos ao longo do tempo.
Por fim, a identificação de créditos considerados caros exige uma análise detalhada e cuidadosa. Ao focar nas dívidas que possuem juros mais altos, as empresas podem direcionar seus esforços para renegociações que tragam benefícios reais, promovendo, assim, um equilíbrio financeiro necessário para sua recuperação.
Consolidação de dívidas como estratégia de alívio financeiro
A consolidação de dívidas é uma prática financeira cada vez mais adotada por indivíduos e empresas que enfrentam dificuldades devido a múltiplas obrigações financeiras. Esse processo envolve a combinação de diversas dívidas em um único empréstimo, geralmente com uma taxa de juros mais baixa e um prazo de pagamento mais longo. A principal vantagem dessa abordagem é a possibilidade de reduzir o valor das parcelas mensais, facilitando a gestão do orçamento e a recuperação financeira.
Um dos principais benefícios da consolidação de dívidas é a simplificação do processo de pagamento. Em vez de lidar com várias datas de vencimento e credores, o devedor tem apenas uma única dívida a administrar. Isso não só reduz o estresse associado ao gerenciamento de pagamentos, mas também minimiza as chances de atrasos que podem resultar em penalidades financeiras. Além disso, a redução da taxa de juros pode resultar em economia significativa ao longo do tempo.
Entretanto, a consolidação de dívidas não é isenta de desvantagens. É crucial que os solicitantes estejam cientes de que, para obter a consolidação, podem ser exigidos requisitos específicos, como comprovação de renda ou um bom histórico de crédito. Além disso, a necessidade de um novo empréstimo pode levar ao aumento da dívida no longo prazo, caso os hábitos financeiros não sejam ajustados. Portanto, é imperativo que as empresas considerem cuidadosamente se esta estratégia se alinha com sua situação financeira e objetivos a longo prazo.
As taxas escondidas e outras despesas associadas à consolidação também devem ser consideradas antes de prosseguir com a opção. Em suma, a consolidação de dívidas pode ser uma ferramenta valiosa para as empresas endividadas, desde que usada com planejamento e cautela.
Uso de ativos como garantia e cuidados necessários
Uma abordagem frequentemente considerada por empresas endividadas é o uso de bens imóveis e outros ativos como garantia em novas operações de crédito. Essa prática pode proporcionar acesso a condições de financiamento mais favoráveis, permitindo que a empresa reestruture suas obrigações financeiras. No entanto, a utilização de ativos como colateral requer uma análise cuidadosa para evitar complicações financeiras futuras.
Antes de optar por utilizar um bem como garantia, é fundamental avaliar o valor real do ativo e sua liquidez. Bens imóveis, por exemplo, podem ser uma opção viável, mas é necessário verificar se a avaliação está atualizada e se o mercado suporta uma rápida venda, caso a situação assim exija. Além disso, a empresa deve considerar a possibilidade de perda do ativo em caso de inadimplência. Assim, um planejamento financeiro sólido deve ser elaborado para garantir que a empresa não comprometa seus ativos sem um retorno garantido.
Outro aspecto crucial a ser considerado é a definição das condições de pagamento. Existem diversas técnicas para alongar prazos de pagamento que podem ajudar a manter a saúde financeira da empresa. Uma maneira de conseguir isso é negociar condições mais flexíveis com os credores, buscando ampliar o prazo de amortização das dívidas. Isso pode ajudar a reduzir a pressão sobre o fluxo de caixa, permitindo que a empresa mantenha suas operações sem comprometer sua viabilidade financeira.
A melhor estratégia é sempre manter um equilíbrio. O uso de ativos como garantia pode ser vantajoso, mas é imprescindível que a empresa esteja ciente dos riscos envolvidos e implemente um planejamento cuidadoso. Assim, as chances de transformar a dívida atual em uma solução sustentável e que contribua para a recuperação do negócio se ampliam.